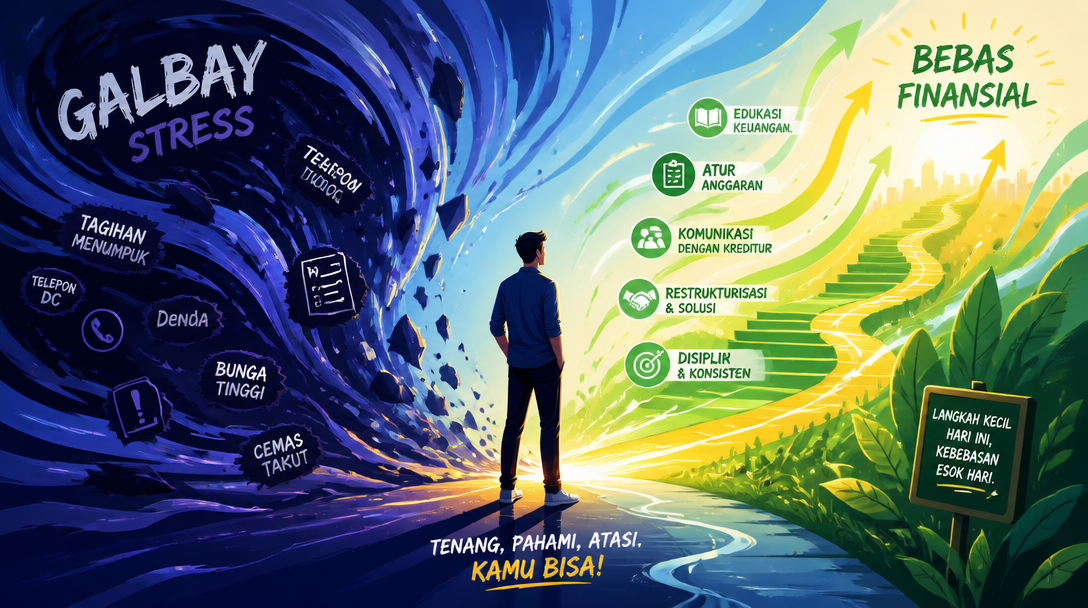
Solusi Galbay Pinjol Legal OJK yang Aman dan Tidak Bikin Panik!
Terjerat masalah gagal bayar (galbay) pinjaman online (pinjol) legal Otoritas Jasa Keuangan (OJK) memang bisa bikin kepala pusing. Apalagi kalau sudah dihantui oleh berbagai ancaman dan tekanan dari debt collector. Tapi jangan khawatir berlebihan, ada kok cara-cara cerdas dan aman untuk menghadapi situasi ini tanpa perlu panik.
Artikel ini akan membahas tuntas strategi menghadapi galbay pinjol legal OJK, mulai dari memahami hak-hak sebagai debitur hingga tips-tips praktis untuk negosiasi. Tujuannya agar bisa keluar dari jeratan utang dengan kepala tegak, bukan malah terjerumus ke masalah yang lebih besar.
Memahami Konsekuensi Galbay Pinjol Legal OJK
Sebelum melangkah lebih jauh, penting untuk mengetahui apa saja yang akan terjadi ketika gagal bayar pinjol legal. Dengan memahami konsekuensi ini, bisa lebih siap dan tidak mudah terprovokasi.
Risiko Utama Galbay Pinjol Legal
Meskipun legal, galbay tetap memiliki risiko. Beberapa di antaranya adalah:
- Peningkatan Denda dan Bunga: Setiap hari keterlambatan biasanya akan dikenakan denda dan bunga yang terus bertambah, membuat total utang membengkak.
- Penurunan Skor Kredit (BI Checking/SLIK OJK): Riwayat galbay akan tercatat di Sistem Layanan Informasi Keuangan (SLIK) OJK. Ini akan mempersulit untuk mendapatkan pinjaman atau kredit lain di masa depan.
- Penagihan oleh Debt Collector: Pinjol akan menunjuk debt collector untuk menagih. Penagihan ini harus sesuai dengan etika dan aturan yang berlaku.
- Penyitaan Jaminan (jika ada): Jika mengajukan pinjaman dengan jaminan, maka jaminan tersebut berisiko disita jika gagal bayar.
Perlu diingat, pinjol legal tidak akan melakukan penagihan dengan kekerasan, penyebaran data pribadi, atau ancaman pidana. Jika mengalami hal tersebut, segera laporkan ke pihak berwenang.
Hak-Hak Debitur Saat Galbay Pinjol Legal
Jangan merasa tidak berdaya saat galbay. Sebagai debitur, tetap memiliki hak-hak yang dilindungi undang-undang. Memahami hak-hak ini adalah senjata utama untuk menghadapi penagihan yang tidak etis.
Etika Penagihan yang Wajib Dipatuhi
OJK telah mengatur etika penagihan yang harus dipatuhi oleh debt collector. Ini termasuk:
- Penagihan hanya boleh dilakukan pada jam kerja (pukul 08.00-20.00).
- Debt collector wajib menunjukkan identitas yang jelas dan surat tugas dari perusahaan pinjol.
- Tidak boleh melakukan penagihan dengan ancaman, kekerasan fisik maupun verbal, atau tindakan yang merendahkan martabat.
- Tidak boleh menyebarkan data pribadi debitur kepada pihak ketiga.
- Penagihan harus dilakukan secara sopan dan tidak mengganggu ketenteraman.
Jika debt collector melanggar salah satu dari etika tersebut, bisa segera mengajukan laporan ke OJK atau pihak kepolisian.
Langkah-Langkah Menghadapi Galbay Pinjol Legal
Menghadapi galbay butuh strategi yang matang. Berikut adalah langkah-langkah yang bisa diambil untuk menyelesaikan masalah ini secara aman dan efektif.
1. Komunikasi Terbuka dengan Pihak Pinjol
Jangan menghindar atau memutus komunikasi. Segera hubungi pihak pinjol untuk menjelaskan situasi dan mencari solusi. Keterbukaan ini menunjukkan itikad baik.
- Sampaikan alasan keterlambatan pembayaran secara jujur.
- Ajukan permohonan restrukturisasi pembayaran jika memungkinkan.
- Minta keringanan denda atau penjadwalan ulang cicilan.
2. Ajukan Restrukturisasi atau Negosiasi
Banyak pinjol legal yang memiliki program restrukturisasi bagi debitur yang kesulitan membayar. Ini bisa berupa:
- Perpanjangan Tenor: Jangka waktu pembayaran diperpanjang, sehingga cicilan bulanan menjadi lebih ringan.
- Penurunan Suku Bunga: Beberapa pinjol mungkin bersedia menurunkan suku bunga untuk meringankan beban.
- Penghapusan Denda: Ada kemungkinan denda keterlambatan bisa dihapuskan atau dikurangi jika negosiasi berjalan baik.
Siapkan data keuangan yang relevan untuk mendukung permohonan restrukturisasi.
3. Prioritaskan Utang yang Mendesak
Jika memiliki beberapa pinjaman, prioritaskan utang yang memiliki bunga tertinggi atau yang paling mendesak.
- Buat daftar semua utang, lengkap dengan jumlah, bunga, dan tanggal jatuh tempo.
- Fokus pada pelunasan utang dengan bunga paling tinggi terlebih dahulu untuk mengurangi total beban.
- Pertimbangkan metode debt snowball atau debt avalanche untuk melunasi utang.
4. Jaga Bukti Komunikasi dan Transaksi
Selalu simpan semua bukti komunikasi dengan pihak pinjol, termasuk chat, email, rekaman telepon (jika diizinkan), dan bukti pembayaran. Ini penting jika terjadi perselisihan di kemudian hari.
- Catat tanggal dan waktu setiap komunikasi.
- Simpan nama dan jabatan petugas yang berkomunikasi.
- Pastikan memiliki salinan perjanjian pinjaman.
5. Hindari Pinjol Ilegal
Saat terdesak, jangan pernah tergoda untuk mencari pinjaman dari pinjol ilegal. Ini justru akan memperparah masalah dengan bunga yang mencekik dan praktik penagihan yang melanggar hukum.
- Selalu cek legalitas pinjol di situs resmi OJK sebelum mengajukan pinjaman.
- Pinjol ilegal tidak terdaftar dan tidak diawasi OJK, sehingga hak-hak sebagai debitur tidak terlindungi.
6. Laporkan Praktik Penagihan Ilegal
Jika mengalami penagihan yang tidak etis atau melanggar hukum dari debt collector pinjol legal, jangan ragu untuk melaporkannya.
- Ke OJK: Melalui kontak OJK di 157 atau situs resminya.
- Ke Kepolisian: Jika melibatkan ancaman kekerasan atau tindakan pidana lainnya.
- Ke Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI): Jika pinjol terdaftar sebagai anggota AFPI.
Sertakan bukti-bukti yang kuat saat membuat laporan.
Membangun Kembali Keuangan Setelah Galbay
Setelah berhasil melewati masa-masa sulit galbay, saatnya untuk fokus membangun kembali kondisi keuangan agar tidak terjerumus ke lubang yang sama.
Evaluasi Kondisi Keuangan
Lakukan evaluasi menyeluruh terhadap pemasukan dan pengeluaran.
- Identifikasi kebiasaan pengeluaran yang boros.
- Cari tahu sumber-sumber kebocoran keuangan.
- Buat anggaran yang realistis dan patuhi dengan disiplin.
Buat Anggaran yang Ketat
Anggaran adalah kunci untuk mengelola keuangan dengan baik.
- Alokasikan dana untuk kebutuhan pokok, tabungan, dan pelunasan utang.
- Prioritaskan kebutuhan daripada keinginan.
- Gunakan aplikasi keuangan untuk membantu melacak pengeluaran.
Bangun Dana Darurat
Dana darurat sangat penting untuk menghadapi situasi tak terduga tanpa perlu berutang lagi.
- Targetkan untuk memiliki dana darurat setidaknya 3-6 bulan pengeluaran.
- Sisihkan sebagian kecil dari penghasilan secara rutin untuk dana darurat.
Tingkatkan Literasi Keuangan
Terus belajar tentang pengelolaan keuangan, investasi, dan produk keuangan lainnya.
- Baca buku atau artikel tentang keuangan pribadi.
- Ikuti seminar atau webinar keuangan.
- Konsultasi dengan perencana keuangan jika diperlukan.
Ingat, keluar dari jeratan galbay memang butuh proses dan kesabaran. Jangan mudah menyerah dan terus berusaha mencari solusi terbaik. Dengan strategi yang tepat dan sikap proaktif, bisa mengatasi masalah ini dan membangun kembali masa depan keuangan yang lebih stabil.
Disclaimer: Informasi dalam artikel ini bersifat umum dan tidak menggantikan nasihat profesional. Kondisi dan kebijakan setiap pinjol dapat berbeda. Selalu verifikasi informasi terbaru dari sumber resmi OJK atau pihak pinjol terkait. Kebijakan dan regulasi dapat berubah sewaktu-waktu.